Se você já ouviu falar em home equity ou em empréstimo com garantia de imóvel e quer entender se isso faz sentido para você, este guia explica o essencial: o que é, como funciona na prática, quanto custa, quais os riscos e quando é melhor pensar duas vezes.
O que é home equity
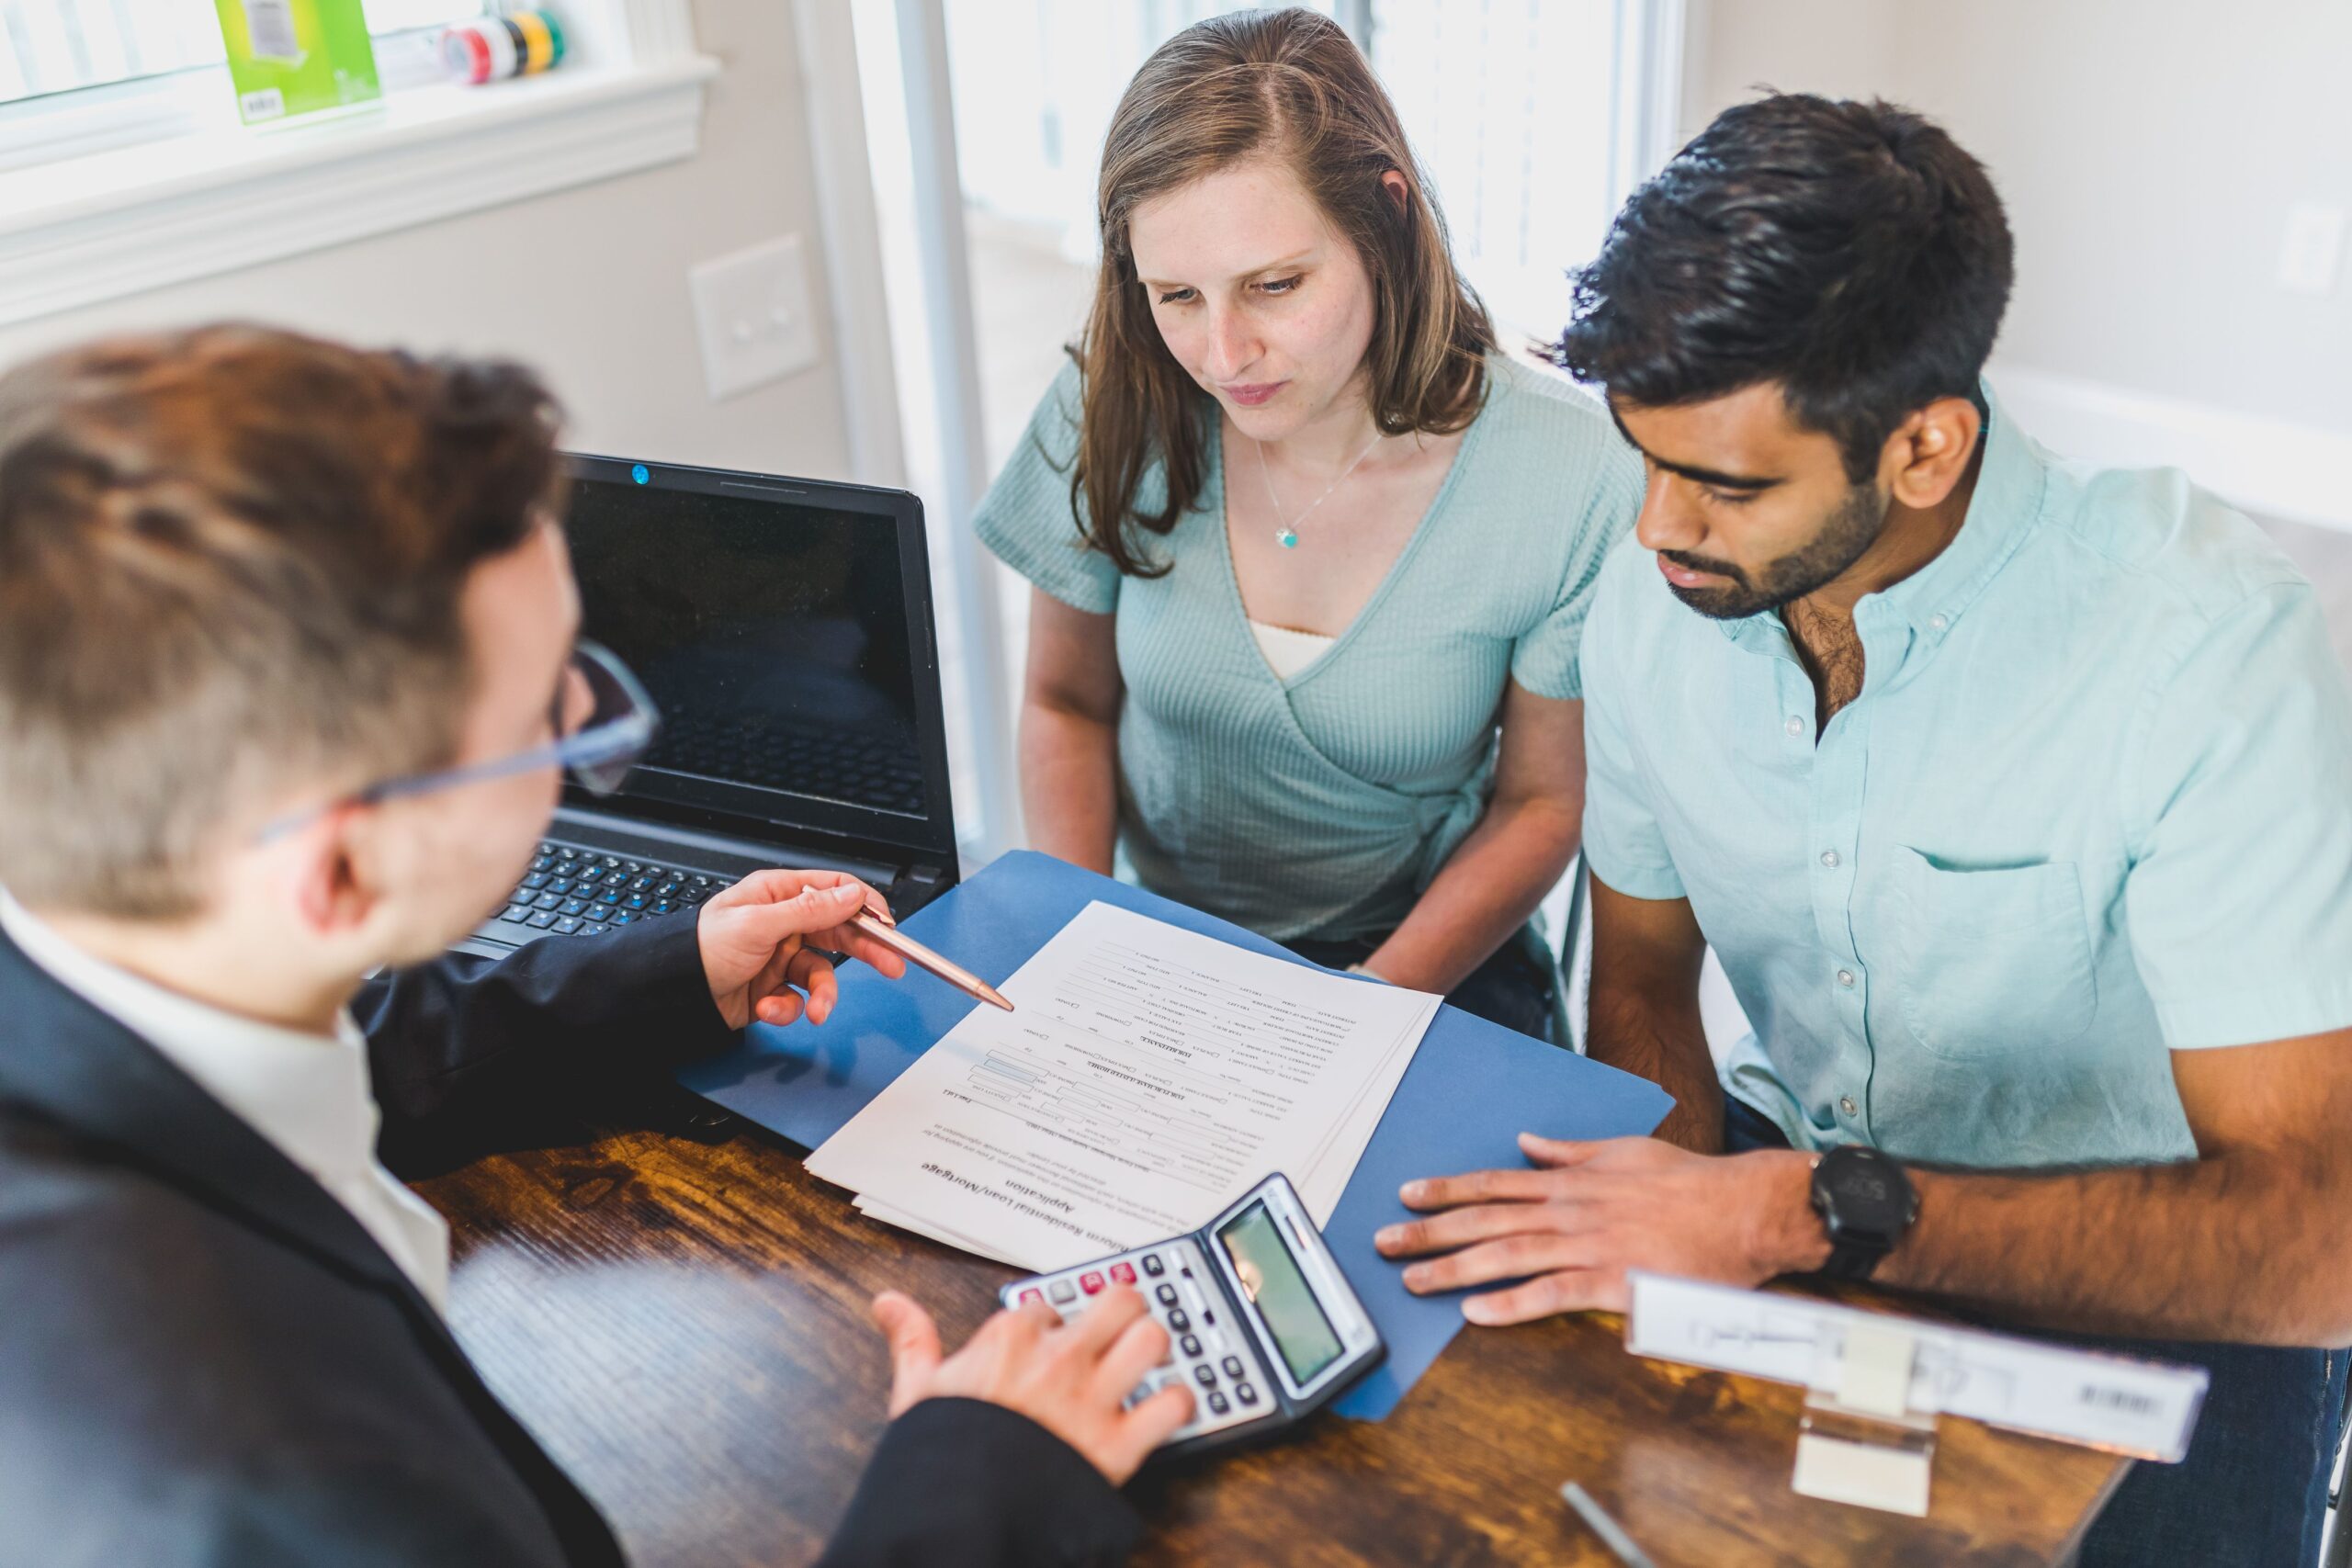
Home equity, também chamado de crédito com garantia de imóvel (CGI), é um empréstimo em que você oferece um imóvel próprio como garantia para obter crédito. O imóvel pode estar quitado ou, em muitos casos, ainda financiado, desde que uma parte relevante já tenha sido paga. Você continua morando ou usando o imóvel normalmente durante todo o contrato.
A modalidade cresce rápido no Brasil. Segundo a Abecip, o primeiro trimestre de 2026 teve o maior volume de concessões da série histórica, com alta de cerca de 25% sobre o mesmo período de 2025. Mesmo assim, o home equity ainda representa uma fatia pequena do crédito imobiliário, o que mostra o espaço que ainda tem para crescer.
Como funciona o empréstimo com garantia de imóvel
O processo costuma seguir estas etapas:
- Simulação e análise inicial do seu perfil, da renda e do objetivo do crédito.
- Envio de documentos pessoais, de renda e do imóvel.
- Avaliação do imóvel por um engenheiro ou empresa credenciada pela instituição.
- Análise de crédito e jurídica, incluindo a situação da matrícula.
- Assinatura e registro do contrato no Cartório de Registro de Imóveis.
- Liberação do recurso na sua conta.
O valor liberado é um percentual da avaliação do imóvel, definido pela política de cada instituição e pelo seu perfil. O dinheiro é de uso livre: não é preciso comprovar a finalidade.
Como funciona a alienação fiduciária
A alienação fiduciária é o mecanismo jurídico que sustenta o home equity, previsto na Lei nº 9.514/1997. Durante o contrato, a propriedade do imóvel fica registrada em nome do credor de forma temporária, enquanto você mantém a posse e o uso. Quitado o empréstimo, a propriedade volta integralmente para o seu nome.
Em 2023, a Lei nº 14.711, conhecida como Marco Legal das Garantias, modernizou essas regras e passou a permitir que o mesmo imóvel garanta mais de uma operação. Em 2025, o STF confirmou a constitucionalidade dos procedimentos previstos na lei, trazendo mais segurança jurídica ao mercado.
Por que os juros do home equity são menores
Como o imóvel reduz o risco de quem empresta, os juros do home equity estão entre os mais baixos do mercado de crédito, bem abaixo do crédito pessoal, do cheque especial e do cartão. Os prazos também costumam ser longos, o que reduz o valor da parcela.
As condições exatas variam conforme a instituição, o perfil e o indexador, e só são definidas após análise. Muitas operações são pós-fixadas, corrigidas por um índice de inflação.
Quais os custos além dos juros
O custo total inclui IOF, taxa de avaliação do imóvel, seguros obrigatórios (em geral, morte e invalidez e danos ao imóvel) e despesas de registro em cartório. Por isso, ao comparar propostas, use sempre o CET (Custo Efetivo Total), e não apenas a taxa de juros anunciada.
Quem pode contratar e quais imóveis são aceitos
Pessoas físicas, autônomos, MEIs e empresas podem contratar, cada caso com suas exigências. Em geral, as instituições aceitam imóveis urbanos, residenciais ou comerciais, com matrícula regularizada e IPTU em dia. Pendências na documentação ou ações judiciais podem impedir a operação até a regularização. Se você é MEI ou pequeno empresário, veja nosso guia sobre crédito com garantia de imóvel para MEI.
Quando o home equity vale a pena
O home equity faz sentido quando o dinheiro gera retorno ou redução de gastos. O exemplo mais comum é trocar dívidas caras, como cartão de crédito e cheque especial, por uma dívida com juros menores e prazo maior, aliviando o orçamento mensal. Também pode valer para investir no próprio negócio, reformar um imóvel que vai valorizar ou financiar um projeto com retorno previsível.
Quando NÃO vale a pena
Usar o imóvel como garantia para despesas que não geram valor, como consumo ou viagens, é arriscado. Também não é indicado quando a parcela compromete o orçamento sem folga.
O risco central é real: em caso de inadimplência prolongada, a propriedade pode ser consolidada em nome do credor e o imóvel ir a leilão. Isso não acontece de surpresa, pois há notificações, prazos e oportunidades de renegociação antes. Ainda assim, a regra é contratar apenas o valor cuja parcela caiba com tranquilidade, mesmo num cenário de renda menor.
Como a Castelaci ajuda
A Castelaci é mais que uma intermediária: somos parceiros na sua decisão. Analisamos seu perfil, comparamos as condições das instituições parceiras pelo custo total e ajudamos você a entender se o home equity é de fato adequado para a sua situação. Não empurramos produto; se a melhor resposta for esperar, dizemos isso também.
Perguntas frequentes sobre home equity
Posso usar um imóvel financiado no home equity? Em muitos casos, sim, desde que parte relevante já esteja quitada. Depende da política da instituição.
Preciso dizer para que vou usar o dinheiro? Não. O recurso é de uso livre.
Continuo morando no imóvel? Sim. Você mantém a posse e o uso durante todo o contrato.
Quanto tempo demora? Depende da instituição, da documentação e do cartório. A etapa de registro, sozinha, costuma levar alguns dias úteis.
Home equity é a mesma coisa que financiamento imobiliário? Não. No financiamento, você pega crédito para comprar um imóvel. No home equity, você usa um imóvel que já tem para obter crédito livre.